
Minus ohne Hilfe, Jahr 2025
608,1 Mio. €
Vorläufiges Ergebnis der Volksbank BRAWO nach den Abwertungen.
5. Oktober 2026 · Zins und Finanzierung
Wegen dieser Bank nicht. Strenger geprüft wird trotzdem, schon seit Monaten und aus anderen Gründen. Was hinter dem Verlust steckt und worauf Käufer und Verkäufer in Bayreuth jetzt achten sollten.
4 Minuten Lesezeit
Woher der Verlust kommt
4 von 5 Euro
der Wertberichtigungen entfallen auf das eigene Immobiliengeschäft der Bank — Projekte und Beteiligungen, nicht Kredite an private Häuslebauer.
Minus ohne Hilfe, Jahr 2025
608,1 Mio. €
Vorläufiges Ergebnis der Volksbank BRAWO nach den Abwertungen.
Stützung durch den Verband
bis 720 Mio. €
Garantien und Kapital aus der Sicherungseinrichtung der Volks- und Raiffeisenbanken.
Bauzins, 10 Jahre fest
4,15–4,52 %
Ende September, je nachdem, wie viel Eigenkapital mitgebracht wird.
Stand der Angaben: 3. Oktober 2026
Was passiert ist
Die Volksbank BRAWO aus Braunschweig und Wolfsburg hat Mitte September ihren Abschluss für 2025 vorgelegt. Ohne Hilfe hätte er mit 608,1 Millionen Euro Minus geendet. Die Sicherungseinrichtung der Volks- und Raiffeisenbanken springt mit Garantien und frischem Kapital ein, insgesamt bis zu 720 Millionen Euro. Es ist der teuerste bekannte Stützungsfall einer einzelnen Genossenschaftsbank.
Ein eigenes Geschäftsfeld „Real Estate“: Immobilieninvestitionen von rund 4,7 Milliarden Euro bei einer Bilanzsumme von 6,4 Milliarden, dazu Projektentwicklungen und Beteiligungen weit über die Region hinaus. 96 Prozent der Wertberichtigungen kommen laut Bank aus solchen bankfernen Feldern, rund vier Fünftel allein aus dem Immobiliengeschäft.
Private Baufinanzierungen. Keine der Veröffentlichungen nennt ausgefallene Kredite an Familien oder Selbstnutzer. Die Einlagen der Kunden sind nach Angaben der Bank sicher, sie sei voll handlungsfähig. Seit Ende 2023 hat der Verband zehn Genossenschaftsbanken gestützt, mit zusammen mindestens 2,5 Milliarden Euro.
Prüfen Banken jetzt strenger?
Die Bundesbank fragt jedes Quartal bei den Banken nach, wie sie Kredite vergeben. In der jüngsten Umfrage vom Juli haben sie ihre Richtlinien für private Wohnungsbaukredite verschärft, stärker als im Quartal davor. Als Gründe nennen sie ein höheres Kreditrisiko, teurere Refinanzierung und weniger Bereitschaft, Risiken einzugehen. Riskantere Kredite werden teurer. Die Stützungsfälle der Genossenschaftsbanken tauchen als Grund nicht auf.
01
Eigenkapital
Je mehr der Käufer selbst mitbringt, desto niedriger der Zins — zwischen 60 und 90 % Beleihung liegt rund ein Drittel Prozentpunkt.
02
Haushaltsrechnung
Die Rate muss nach allen festen Ausgaben tragbar bleiben, auch wenn der Zins nach der Bindung höher liegt.
03
Wert der Immobilie
Die Bank setzt einen eigenen, vorsichtigen Beleihungswert an — oft unter dem Kaufpreis.
04
Unterlagen
Grundbuch, Grundrisse, Wohnfläche, Energieausweis, bei Wohnungen die Teilungserklärung. Fehlt etwas, wartet die Zusage.
Was das in Euro heißt: Bei 300.000 Euro Darlehen macht der Unterschied zwischen 4,15 und 4,52 Prozent im ersten Jahr rund 90 Euro Zinsen im Monat aus. Wer mehr Eigenkapital einbringt, zahlt nicht nur auf weniger Geld Zinsen, sondern auch einen niedrigeren Satz.
Und in Bayreuth?
Die meisten Käufer in Bayreuth finanzieren. Prüft ihre Bank gründlicher, dauert es länger bis zur Zusage, und manche Interessenten fallen am Ende heraus. Für Verkäufer heißt das zweierlei: Die Unterlagen zur Immobilie sollten vollständig sein, bevor der erste Interessent zur Bank geht. Und ein Preis, den die Bank des Käufers beim Beleihungswert nicht mitgeht, lässt sich schwer finanzieren.
Wer kaufen will, sollte die Finanzierung vor der Besichtigung klären und nicht erst danach. Mit einer Finanzierungsbestätigung in der Hand verhandelt es sich leichter.
Was man seriös nicht sagen kann: ob die Genossenschaftsbanken in der Region wegen der Stützungsfälle bei Baukrediten vorsichtiger werden. Die Reform des Verbands setzt bei der Kontrolle der Banken an, nicht bei den Kreditregeln für Kunden. Von Banken in Oberfranken gibt es dazu keine Aussagen.
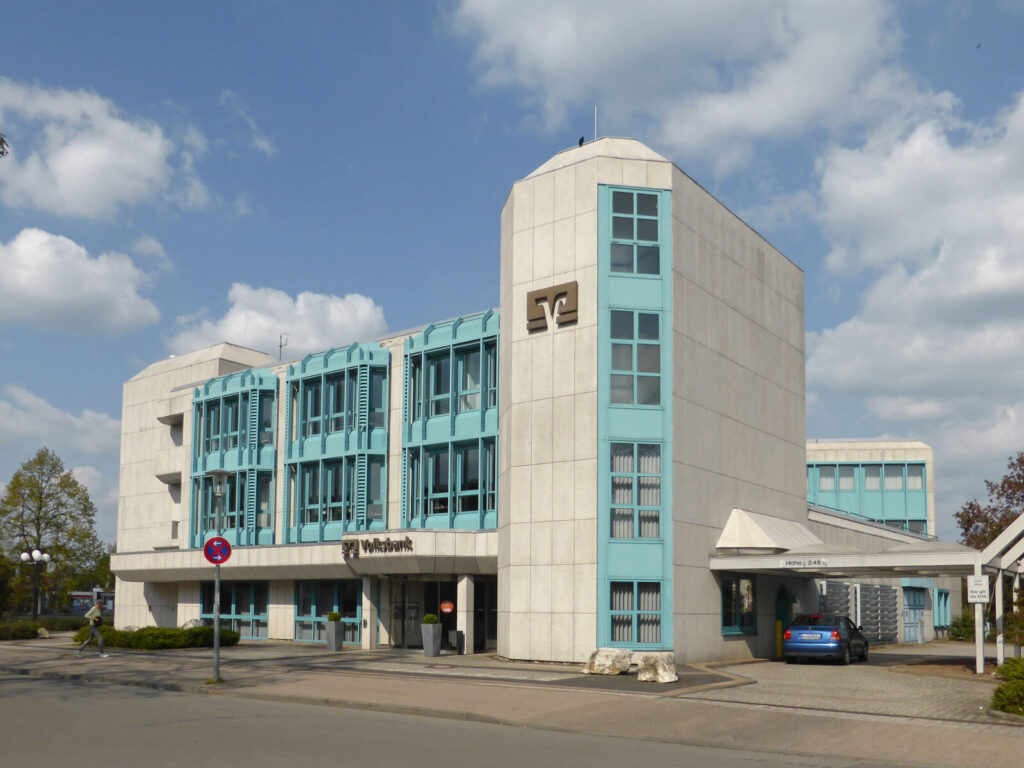
Sitz der Volksbank BRAWO in Wolfsburg. Foto: Kirchenfan, CC0, via Wikimedia Commons
Sie wollen wissen, welcher Preis für Ihre Immobilie heute finanzierbar ist? Wir sehen sie uns persönlich an und sagen Ihnen, was am Bayreuther Markt realistisch erzielbar ist. Gratis und ohne Verpflichtung.
Immobilie bewerten lassenWeiterlesen
Alle Beiträge